80万交通事故损失,100万商业险却拒赔?车主必看的维权指南

一、案情回顾:保额充足,为何拒赔?
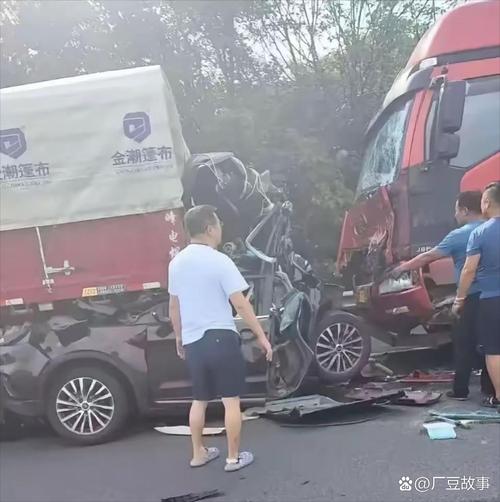
车主王先生在一起交通事故中负主要责任,造成对方车辆损失、人员受伤,经核算总损失约80万元。王先生投保了100万限额的机动车第三者责任商业险,本以为保险足够覆盖赔偿,却收到了保险公司的《拒赔通知书》。
保险公司拒赔的常见理由包括:
- 未年检、驾驶证过期、准驾车型不符;
- 事故后未及时报案或破坏现场;
- 存在酒驾、毒驾、逃逸等违法行为;
- 车辆使用性质改变(如非营运转营运)未通知;
- 损失金额或项目不属于保险责任范围;
- 索赔材料不完整或无法证明事故真实性。
王先生的遭遇并非个例。许多车主误以为“保了100万就万无一失”,但保险合同中的免责条款和理赔条件往往成为拒赔的依据。
二、保险公司拒赔是否合法?关键看这几点
面对拒赔,首先要判断保险公司的理由是否成立。
1. 免责条款是否有效?
根据《保险法》第十七条,保险公司对免除自身责任的条款,必须尽到提示和明确说明义务。若未在投保时以显著方式提醒,也未作书面或口头解释,该条款可能不产生效力。例如,若“未年检免赔”条款未加粗提示,法院可能判决保险公司仍需赔偿。
2. 拒赔理由与事故是否有因果关系?
如果拒赔事由与事故的发生没有直接因果关系,保险公司不能当然拒赔。例如,驾驶证过期但未被注销,且事故后已换证,法院可能认为不影响驾驶能力,判保险公司赔偿。
3. 损失是否属于保险责任?
商业三者险赔偿的是被保险人对第三者依法应负的赔偿责任。如果损失项目属于间接损失、精神损害抚慰金(部分条款除外)或超出医保范围的用药,可能需要具体分析。但80万总损失中,大部分通常属于直接损失,保险公司不能随意切割。
三、车主维权路径:四步走策略
第一步:固定证据,书面交涉
- 保留事故认定书、损失清单、医疗票据、维修发票等;
- 要求保险公司出具书面拒赔通知书,注明拒赔依据;
- 向保险公司理赔部或总公司投诉,要求复核。
第二步:向银保监会投诉
拨打12378银行保险消费者投诉热线,或通过银保监会官网提交投诉。监管机构会转办保险公司处理,通常10-15个工作日内答复。这一渠道成本低、见效快。
第三步:申请调解或仲裁
- 可向当地保险行业协会调解中心申请调解;
- 若保险合同约定仲裁条款,可向仲裁委员会申请仲裁;
- 调解不成的,及时诉讼。
第四步:提起诉讼
若拒赔理由不成立,可向法院起诉保险公司,要求其在商业险限额内赔偿。诉讼中,法院会重点审查:
- 免责条款是否有效;
- 拒赔事由与事故的因果关系;
- 损失金额的合理性。
提示: 诉讼时效为3年,从知道权利被侵害之日(收到拒赔通知)起算,切勿拖延。
四、为什么建议咨询专业交通事故索赔代理?
交通事故索赔涉及保险法、侵权责任法、证据规则等多重法律问题,普通车主难以应对保险公司的专业抗辩。专业代理可提供:
- 拒赔理由评估:快速判断保险公司拒赔是否合法,避免盲目诉讼;
- 证据梳理与补强:指导收集关键证据,如通话录音、现场照片、证人证言;
- 谈判与调解:以法律依据与保险公司博弈,争取协商赔付;
- 诉讼代理:起草起诉状、组织证据链、出庭辩论,提高胜诉率;
- 损失核算:确保赔偿项目不漏项,包括医疗费、误工费、残疾赔偿金、精神抚慰金等。
选择代理时,注意查看其是否具备法律执业资格或多年保险理赔经验,可要求提供类似案例的处理结果。
五、预防拒赔:投保与理赔的注意事项
- 投保时:仔细阅读免责条款,要求销售人员逐条解释,保留沟通记录;
- 驾驶时:确保车辆年检、驾驶证有效,不酒驾、不逃逸;
- 出险后:立即报案,保护现场,拍照录像,配合交警定责;
- 理赔时:按要求提交材料,对拒赔通知及时提出异议;
- 留存证据:包括保单、免责条款说明书、拒赔通知书、沟通记录等。
80万损失并非小事,100万保险也非绝对保障。遇到保险公司拒赔,切勿慌张,更不要轻易放弃。及时寻求专业咨询与代理,用法律武器维护自身合法权益。如您有类似困扰,可联系我们获取一对一交通事故索赔代理咨询。
如若转载,请注明出处:http://www.zhongxidl.com/product/45.html
更新时间:2026-10-05 22:50:43